Biometría dactilar eleva la seguridad y la experiencia del cliente bancario

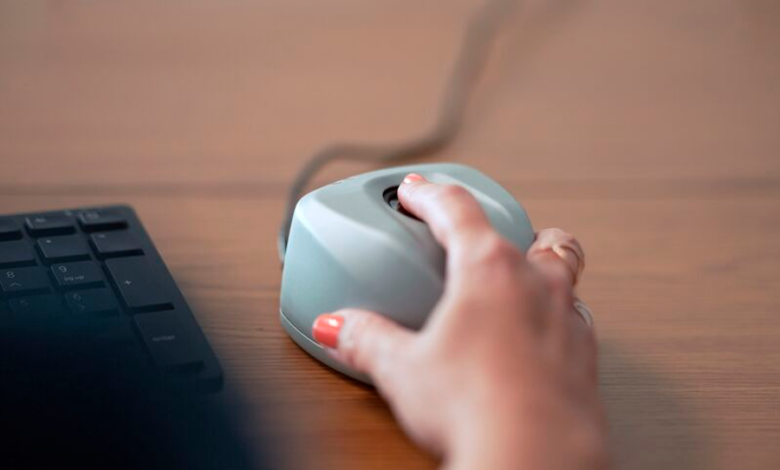
Las contraseñas y los PIN pueden olvidarse, compartirse, robarse o ser utilizados por terceros, la biometría dactilar, en cambio, utiliza una característica física vinculada al individuo para comprobar su identidad.
La transformación digital está redefiniendo la forma en que los bancos interactúan con sus clientes. En México, donde cada vez más usuarios realizan operaciones financieras a través de cajeros automáticos, sucursales inteligentes y canales digitales, las instituciones enfrentan un doble desafío: reforzar la seguridad frente al fraude sin añadir fricción a la experiencia del usuario.
Las instituciones financieras continúan siendo un objetivo para los delincuentes. Modalidades de fraude como el phishing, ingeniería social, suplantación de identidad y robo de credenciales pueden aprovechar las vulnerabilidades de los mecanismos tradicionales de autenticación. Según cifras de la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef), entre enero y mayo de 2026, las reclamaciones por posible fraude de los usuarios de la banca aumentaron 18%, hasta alcanzar 34,325 casos en el país.
Para Ricardo Muñoz, Ingeniero de soluciones sénior en HID, es aquí donde la autenticación biométrica adquiere una relevancia cada vez mayor. Las contraseñas y los PIN pueden olvidarse, compartirse, robarse o ser utilizados por terceros, la biometría dactilar, en cambio, utiliza una característica física vinculada al individuo para comprobar su identidad.
En este contexto regulatorio, la CNBV (Comisión Nacional Bancaria y de Valores) amplió, a partir de julio de 2026, el marco normativo para que los bancos puedan incorporar el reconocimiento facial como método adicional de autenticación biométrica de clientes, que se suma a la huella dactilar y el iris, ya contemplados previamente en la regulación.
Y es que la autenticación biométrica, combinada con cifrado avanzado y la tecnología detección de vida (liveness detection), puede agregar una capa de seguridad clave para verificar que una persona es realmente quien dice ser.
Este cambio refleja una evolución importante en la banca mexicana, la biometría está dejando de ser una tecnología complementaria para convertirse en un componente cada vez más relevante de las estrategias de identificación, autenticación y prevención del fraude financiero.
Seguridad que también mejora la experiencia
Más allá de la seguridad, los clientes esperan que sus operaciones sean rápidas, intuitivas y confiables. Un proceso de autenticación demasiado complejo puede generar frustración, incrementar los tiempos de atención e incluso llevar a los usuarios a abandonar determinadas operaciones.
Es aquí donde esta tecnología puede reducir esa fricción al ofrecer una forma de autenticación natural y sencilla.
En un cajero automático, por ejemplo, este método puede contribuir a confirmar la identidad del usuario sin depender exclusivamente de elementos que pueden perderse, olvidarse o ser utilizados por otra persona. En una sucursal bancaria, en cambio, puede agilizar procesos de identificación y validación de clientes, al tiempo que proporciona una capa adicional de seguridad para operaciones sensibles.
La combinación entre seguridad y facilidad de uso es fundamental. Una tecnología de autenticación no genera valor únicamente porque sea difícil de vulnerar; también debe funcionar de manera consistente para las personas que necesitan utilizarla.
Una experiencia inclusiva y segura
La evolución de la biometría debe considerar algo fundamental: no todas las personas presentan las mismas condiciones para la captura de una huella.
Esto es particularmente relevante cuando se habla de adultos mayores. Con el paso del tiempo, la piel puede perder humedad y los patrones superficiales de las huellas pueden volverse menos definidos. Como resultado, algunos lectores de huella convencionales pueden tener mayores dificultades para obtener una imagen adecuada.
El problema no se limita al envejecimiento. Manos muy secas, húmedas, sucias o expuestas a determinadas condiciones laborales también pueden afectar el proceso de captura.
Aquí es donde las tecnologías avanzadas de captura cobran importancia. Los lectores biométricos con tecnología multiespectral más modernos utilizan sensores patentados que capturan la capa subdérmica de la piel, logrando mayor precisión y mejor calidad de imagen en diferentes condiciones de piel.
Esta capacidad permite una captura más consistente incluso en huellas con menor definición, ya sea por edad, humedad o desgaste.
El objetivo no es que una tecnología biométrica funcione únicamente en condiciones ideales, sino que pueda ofrecer una experiencia confiable en escenarios reales y para una población diversa.
Un desafío particularmente relevante para México
Los datos de fraude publicados por Condusef también muestran por qué la experiencia de los usuarios de distintas edades debe formar parte de esta conversación.
Según el estudio, las reclamaciones por posible fraude entre personas de 50 a 59 años crecieron cerca de 25% frente al mismo periodo de 2025, un alza que superó la de los grupos de 40 y 49 años, con 22%, y de 18 a 29 años, con un aumento cercano a 20%.
Más allá de identificar a un grupo específico como el más afectado, estas cifras confirman que el fraude ya no se concentra en un solo perfil de edad. Eso refuerza la necesidad de
que la seguridad bancaria se diseñe pensando en usuarios con diferentes edades, necesidades y condiciones físicas, y no únicamente en el perfil del adulto mayor.
Una experiencia biométrica que funciona de manera consistente para una persona de 25 años, pero genera repetidos intentos fallidos para un cliente de 65 años, no ofrece realmente una experiencia universal.
Por ello, la calidad de la captura biométrica se convierte también en una cuestión de inclusión y servicio al cliente.
La protección de datos y el futuro la autenticación en el sector bancario
La adopción de biometría debe ir acompañada de una gestión responsable de la información personal. En México, el tratamiento de datos personales está sujeto a la Ley Federal de Protección de Datos Personales en Posesión de los Particulares.
Para las instituciones financieras, esto implica establecer mecanismos adecuados para proteger la información biométrica, limitar su uso a los fines correspondientes y comunicar de manera clara a los usuarios cómo se gestiona su información.
La confianza del cliente no depende únicamente de saber que una tecnología puede reconocerlo, también depende de tener la certeza de que sus datos están siendo protegidos.
La huella dactilar es solo una parte de la evolución de la identidad bancaria. El futuro apunta hacia sistemas capaces de combinar diferentes factores biométricos y de autenticación, incluyendo huella dactilar, reconocimiento facial y otros mecanismos que permitan adaptar la verificación al contexto y a las características de cada usuario.
La verdadera evolución, por tanto, no consiste simplemente en sustituir un PIN por una huella. Se trata de construir experiencias de autenticación que sean suficientemente seguras para proteger al banco y suficientemente sencillas, confiables e inclusivas para proteger la relación con el cliente.


